












¿Sabes cómo tributan los dividendos de una SL? Descubre todo aquí.
En el mundo de la inversión, muchas empresas están estructuradas como Sociedades Limitadas (SL) y, si tienes invertido en una, es probable que hayas recibido dividendos. Pero, ¿cómo tributan los dividendos de una SL? En este artículo, analizamos el tratamiento fiscal de los dividendos de una SL en España y los pasos a seguir para calcular la base imponible y la retención a declarar en el Impuesto de la Renta de las Personas Físicas (IRPF). Además, abordamos las particularidades de los dividendos percibidos en el extranjero y los cambios fiscales que se han producido en los últimos años en relación a los dividendos.
Ventajas
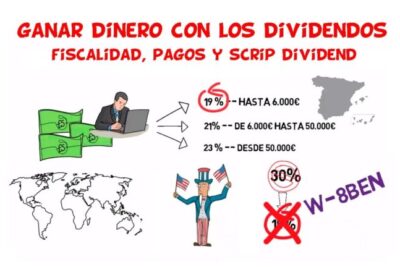
- Los accionistas que reciben dividendos en una sociedad limitada (SL) pueden beneficiarse de una tributación más favorable que en otras estructuras empresariales. En concreto, los dividendos de una SL tributan al tipo fijo del 19% en el IRPF, mientras que los rendimientos del capital mobiliario en otras empresas tributan al 21-23% en función de la base imponible.
- En una SL, los administradores pueden retener beneficios cada año para reinvertirlos en el negocio o para distribuirlos en dividendos en el futuro. De este modo, la empresa puede planificar su política de dividendos de forma más flexible y adaptarse a las necesidades del negocio, sin tener que pagar impuestos sobre los beneficios retenidos.
- Los dividendos recibidos por accionistas de una SL pueden deducirse como gastos en el Impuesto de Sociedades de la empresa emisora, lo que significa una reducción de la base imponible y, por tanto, una menor carga fiscal para la compañía. Además, si los dividendos se reinvierten en la empresa emisora, pueden generar un beneficio adicional que se reflejará en la cuenta de resultados a largo plazo.
Desventajas
- Doble imposición: Una de las mayores desventajas de la tributación de los dividendos de una SL es que los accionistas son gravados dos veces por los mismos ingresos. En primer lugar, la SL paga impuestos sobre las ganancias generadas. Después, cuando se distribuyen los dividendos, los accionistas deben pagar impuestos de nuevo.
- Tasas impositivas más altas: Las tasas impositivas sobre los dividendos tienden a ser más altas que las de otras fuentes de ingresos, como salarios o beneficios de pensiones. Por ejemplo, en España, la tasa general de impuesto sobre los dividendos es del 19%, mientras que la tasa impositiva máxima sobre ingresos de trabajo es del 45%.
- Impacto en la reinversión de beneficios: Cuando los accionistas deben pagar impuestos sobre los dividendos recibidos, pueden tener menos ingresos disponibles para reinvertir en la empresa. Esto puede limitar la capacidad de una SL para crecer y expandirse, ya que menos reinversión significa menos recursos para innovar, desarrollar nuevos productos y mercados, entre otros.
¿Cuál es el procedimiento para distribuir los beneficios en una empresa de responsabilidad limitada?
En una empresa de responsabilidad limitada, es importante seguir ciertos procedimientos para distribuir los beneficios. Primero, la sociedad deberá destinar un 10% de los dividendos a la reserva legal de la empresa por ley. Una vez hecho esto, los beneficios restantes podrán ser repartidos entre los socios. Es importante que, una vez que se repartan los dividendos, cada socio declare sus ganancias para cumplir con las obligaciones fiscales correspondientes. Asegurarse de seguir estos pasos ayudará a evitar futuros problemas legales y financieros.
Para distribuir los beneficios en una empresa limitada es importante destinar el 10% de los dividendos a la reserva legal antes de repartirlos entre los socios. Cada socio debe declarar sus ganancias para cumplir con las obligaciones fiscales y prevenir problemas legales y financieros en el futuro.
¿De qué manera se gravan los dividendos en el impuesto de sociedades?
El impuesto de sociedades grava los dividendos según una escala progresiva en función de la cantidad percibida. Hasta 6.000 euros, se aplica un 19% de tributación, mientras que entre 6.000 y 50.000 euros se tributa al 21%. Si la cantidad percibida está entre 50.000 y 200.000 euros, la tributación es del 23%, y si excede de los 200.000 euros, se aplica un 26% de tributación. Es importante destacar que estos porcentajes pueden variar dependiendo de la legislación fiscal de cada país.
El impuesto de sociedades grava los dividendos con una escala progresiva, que aumenta en función de la cantidad percibida. Los porcentajes varían desde un 19% para cantidades inferiores a 6.000 euros hasta un 26% para cantidades superiores a los 200.000 euros. Es importante destacar que esta tributación varía entre los distintos países y puede afectar significativamente a las empresas que reparten dividendos.
¿De qué manera se anuncian los pagos de dividendos?
Los pagos de dividendos suelen ser anunciados a través de comunicados oficiales emitidos por la empresa en cuestión. Este anuncio puede ser realizado de manera pública en medios como bolsas de valores o a través de comunicados en la página web de la compañía. En algunos casos, la empresa también puede informar directamente a sus accionistas mediante correo postal o electrónico. Es importante mencionar que la cantidad y frecuencia de los pagos de dividendos pueden ser indicadores clave del éxito y estabilidad financiera de una empresa.
Los anuncios de pagos de dividendos son emitidos por las empresas a través de comunicados oficiales en diversos medios, como bolsas de valores y páginas web. La cantidad y frecuencia de estos pagos pueden ser indicadores importantes de la salud financiera de la compañía y pueden ser informados directamente a los accionistas por correo electrónico o postal.
Todo lo que debes saber sobre la tributación de dividendos en una SL
Cuando se trata de tributación de dividendos en una Sociedad Limitada (SL), es importante tener en cuenta varios aspectos clave. En primer lugar, se deben distinguir los tipos de dividendos que se pueden repartir: los ordinarios y los extraordinarios. Asimismo, es fundamental conocer las implicaciones fiscales de cada uno, ya que los dividendos ordinarios están sometidos a una retención del 19% en concepto de Impuesto sobre la Renta de las Personas Físicas (IRPF), mientras que los extraordinarios tributan al tipo marginal del beneficiario. Por otro lado, existen estrategias fiscales que permiten optimizar la tributación de los dividendos en una SL, como pueden ser la reinversión de beneficios o la elección de la modalidad de cobro más adecuada.
La tributación de dividendos en una Sociedad Limitada (SL) es clave para la gestión fiscal de la empresa. Es fundamental conocer las implicaciones fiscales de los diferentes tipos de dividendos que se pueden repartir, así como las estrategias fiscales disponibles para optimizar su tributación. Esto permitirá a la empresa maximizar sus beneficios y optimizar su gestión fiscal.
Impuestos y dividendos: cómo afectan a una sociedad limitada
La relación entre impuestos y dividendos es crucial para la gestión de una sociedad limitada. Por un lado, los impuestos afectan al beneficio obtenido por la empresa y, por tanto, a la cantidad de dividendos que se pueden repartir entre los socios. Por otro lado, los dividendos están sujetos a una serie de condiciones fiscales que deben tenerse en cuenta a la hora de su distribución. En definitiva, es importante conocer bien las implicaciones fiscales tanto de los impuestos como de los dividendos para poder tomar decisiones informadas en la gestión de una sociedad limitada.
La relación entre impuestos y dividendos es clave en la gestión de una sociedad limitada, ya que los impuestos influyen en el beneficio y, por ende, en la cantidad de dividendos para los socios. Los dividendos también tienen implicaciones fiscales a tener en cuenta en su distribución. Conocer estas implicaciones es vital para tomar decisiones informadas en la gestión empresarial.
Maximiza tus ganancias: consejos para la tributación de dividendos en una SL
Si formas parte de una Sociedad Limitada (SL) y has recibido dividendos como accionista, es importante conocer cómo tributar adecuadamente para maximizar las ganancias. En primer lugar, debes dedicar tiempo a analizar el tipo de dividendos que has recibido, ya que hay diferentes formas de tributación. Después, se recomienda aprovechar todas las deducciones y exenciones fiscales que permita la ley, como puede ser la exención en la tributación de los dividendos recibidos de empresas del grupo. Finalmente, es fundamental contar con un buen asesoramiento fiscal para evitar errores y poder estar al día en la legislación aplicable.
Si eres accionista de una SL y has obtenido dividendos, es esencial conocer las diferentes formas de tributación y aprovechar las deducciones y exenciones fiscales disponibles. La asesoría fiscal experta es imprescindible para garantizar el cumplimiento de la legislación y maximizar las ganancias.
Es importante tener en cuenta todos los aspectos legales y fiscales al momento de recibir dividendos por parte de una Sociedad Limitada (SL). Es fundamental conocer la normativa vigente en España, así como las condiciones específicas establecidas en el pacto de socios y los estatutos de la empresa, para saber cómo tributan estos ingresos y evitar problemas con Hacienda en el futuro. Si se analizan todas las opciones y se toman las decisiones adecuadas, la distribución de dividendos puede ser una herramienta efectiva para recompensar a los socios y consolidar el desarrollo de la SL. En cualquier caso, siempre es recomendable contar con el asesoramiento de un experto en la materia, que pueda brindar una atención personalizada y garantizar un proceso legal y transparente de pago de dividendos.